

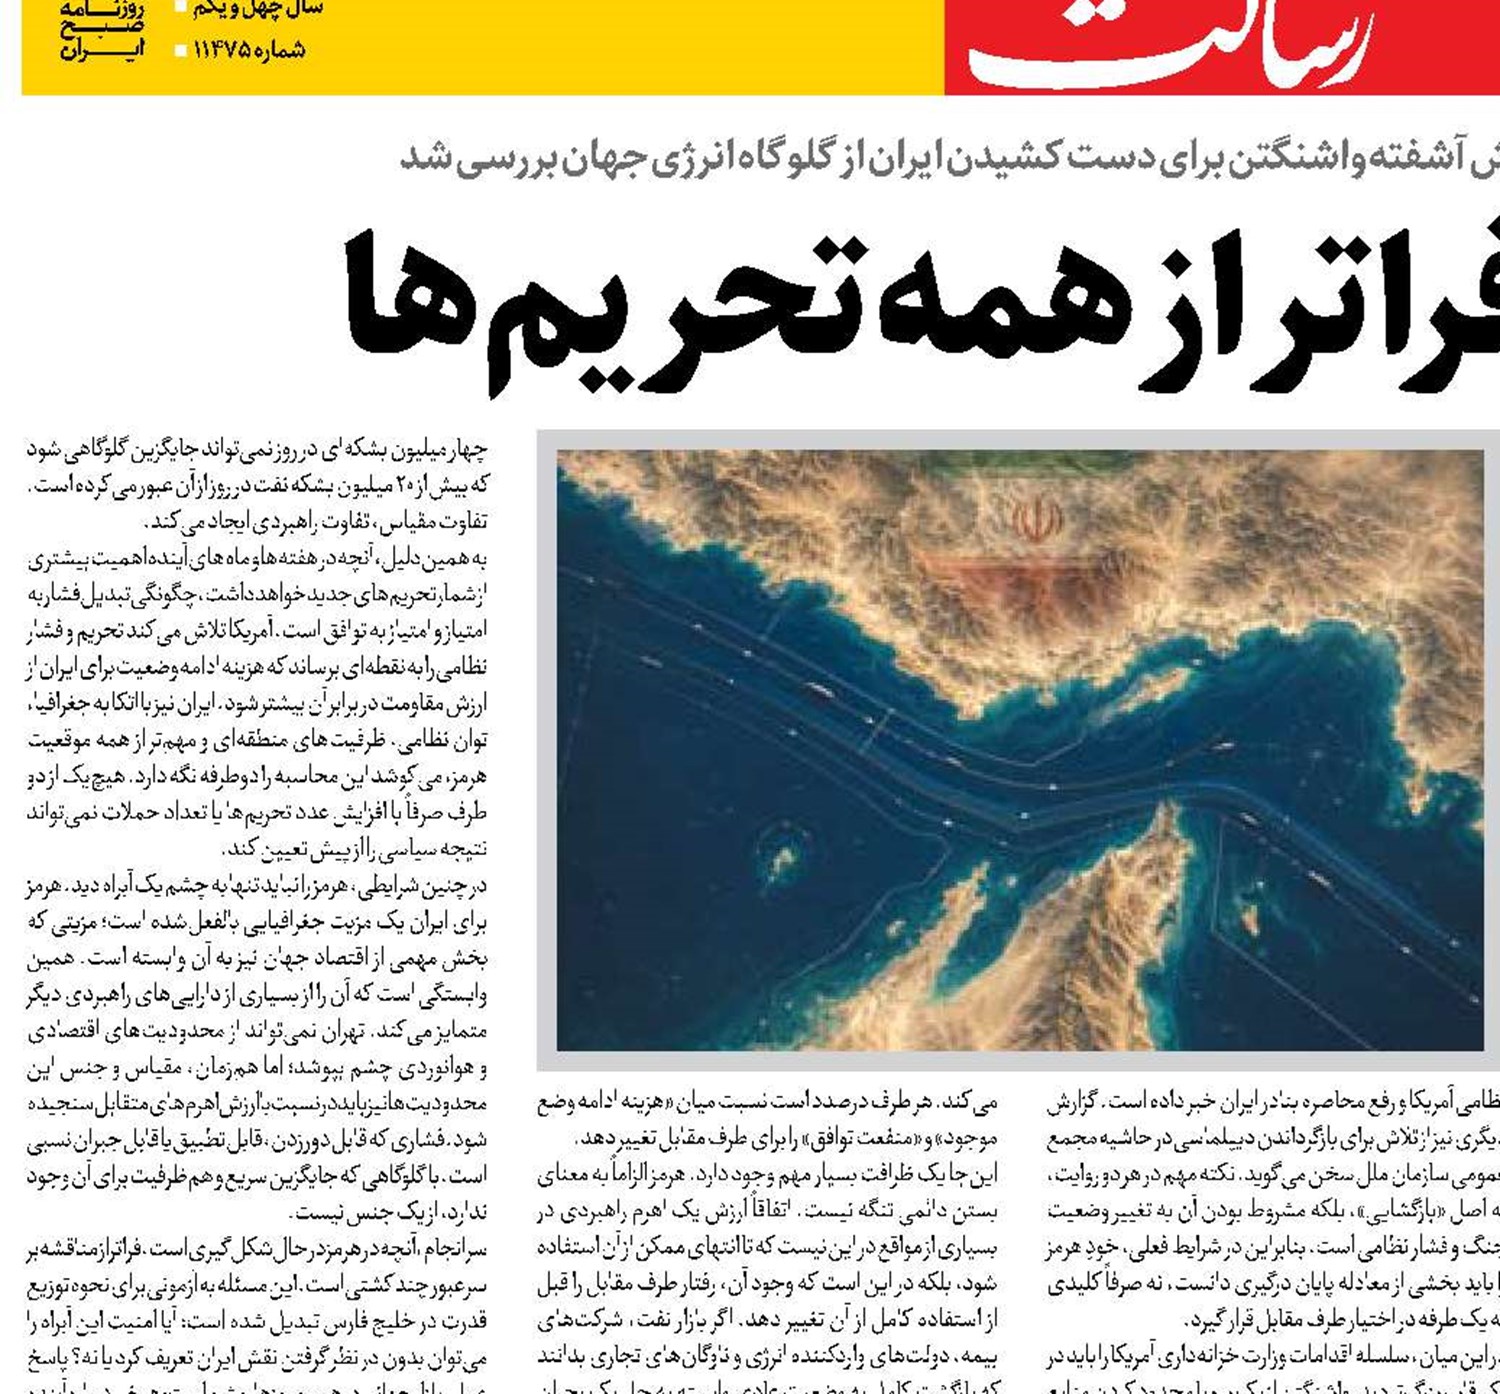
ابعاد تحریم ایرلاینها، فشار اقتصادی و تلاش آشفته واشنگتن برای دست کشیدن ایران از گلوگاه انرژی جهان بررسی شد
هرمز؛ برگی فراتر از همه تحریمها
جواد شاملو
در واشنگتن، گویا هرچه فشار بیشتر میشود، نام تنگه هرمز هم بیشتر تکرار میشود. یک روز تحریم نفتکشها و شرکتهای کشتیرانی، روز دیگر فشار بر بانکها و واسطههای مالی و حالا تحریم گسترده صنعت هوانوردی ایران. آخرین حلقه این زنجیره، هشدار صریح اسکات بسنت، وزیر خزانهداری آمریکا، است که گفته است از ۲۳ سپتامبر، یعنی اول مهر، همه ایرلاینهای ایرانی در خارج از کشور عملاً با خطر تعطیلی مواجه خواهند شد؛ نه از آن جهت که آمریکا قادر باشد آسمان کشورهای دیگر را به روی هواپیماهای ایرانی ببندد، بلکه از طریق تهدید فرودگاهها، شرکتهای سوخترسان، خدمات زمینی و شبکههای فروش بلیت به قطع دسترسی به نظام مالی آمریکا. وزارت خزانهداری نیز در ۸ سپتامبر، ۲۷ شرکت هواپیمایی ایرانی را همراه با شبکهای از شرکتهای واسطه و پشتیبان هدف تحریم قرار داد و صریحاً اعلام کرد که هدف، قطع شریانهای مالی و لجستیکی صنعت هوانوردی ایران است.
این اقدامات قطعاً برای ایران آزاردهندهاند. نمیتوان افزایش هزینه سفر، دشوارتر شدن دسترسی به خدمات فرودگاهی، کاهش اتصال مستقیم به برخی مقاصد، فشار بر زنجیره تأمین قطعات و تعمیرات یا افزایش هزینه مبادلات مالی را انکار کرد. اتفاقاً اهمیت راهبردی تحریمهای جدید در این است که واشنگتن دیگر صرفاً یک بنگاه ایرانی را هدف نمیگیرد؛ بلکه میکوشد طرف ثالث را نیز وادار کند میان همکاری با ایران و برخورداری از مزایای اقتصاد و نظام مالی آمریکا دست به انتخاب بزند. تجربه روزهای اخیر نیز نشان داده که این سازوکار تا حدی عملی است و شماری از شرکتها و کشورهای منطقه در برابر ریسک تحریمهای ثانویه، محدودیتهایی را بر تعامل با ایرلاینهای ایرانی اعمال کردهاند.
اما تمام مسئله همینجاست: این فشارها را نباید با یک خطکش واحد با تنگه هرمز مقایسه کرد. تحریم هواپیمایی، تحریم بانکی و فشار بر زنجیره تجاری، ابزارهایی برای افزایش هزینه زندگی و تجارت و برای دشوار کردن ادامه فعالیت اقتصادی ایراناند؛ هرمز اما یک موقعیت جغرافیایی ـ راهبردی است که ارزش آن از مرزهای اقتصاد ایران عبور میکند و مستقیماً به اقتصاد انرژی جهان متصل است.
بر اساس دادههای اداره اطلاعات انرژی آمریکا، در سال ۲۰۲۴ بهطور متوسط حدود ۲۰ میلیون بشکه نفت در روز از تنگه هرمز عبور کرده؛ رقمی معادل حدود ۲۰ درصد مصرف جهانی مایعات نفتی. در نیمه نخست سال ۲۰۲۵ این رقم حتی به ۲۰.۹ میلیون بشکه در روز رسید؛ یعنی تقریباً یکچهارم کل نفت معاملهشده از طریق دریا از این گلوگاه عبور میکرد. در بخش گاز نیز حدود یکپنجم تجارت جهانی LNG از هرمز میگذرد و در سال ۲۰۲۴ تقریباً تمام LNG صادرشده از خلیج فارس که از این مسیر عبور میکرد از قطر و امارات میآمد و عمده آن به بازارهای آسیایی، بهخصوص چین، هند و کره جنوبی، میرسید.
این ارقام یک حقیقت ساده اما تعیینکننده را نشان میدهند: هرمز فقط مسئله ایران نیست. این تنگه یک گلوگاه جهانی است و به همین دلیل هر اختلال در آن، هزینهای را از ایران به سمت طرفهای مقابل، بازارهای جهانی، واردکنندگان انرژی، بیمهگران و حتی سیاستگذاران پولی کشورهای بزرگ منتقل میکند.
همین موضوع در تحولات روزهای اخیر بهشکل محسوسی قابل مشاهده بوده است. دادههای کشتیرانی منتشرشده در ۲۲ سپتامبر نشان میدهد که در روز دوشنبه تنها دو کشتی حامل کالا از هرمز عبور کردهاند؛ در حالی که پیش از تشدید درگیریها، میانگین عبور کشتیهای تجاری بزرگ حدود ۱۲۵ فروند در روز بود. این دادهها البته کامل نیست و کشتیهایی را که سامانه شناسایی خودکارشان را خاموش میکنند الزاماً ثبت نمیکند؛ بااینحال حتی با در نظر گرفتن این محدودیت، فاصله میان وضعیت عادی و شرایط کنونی چنان بزرگ است که نمیتوان آن را صرفاً یک نوسان آماری تلقی کرد. رویترز روز قبل نیز از عبور ۱۷ کشتی کالایی در آخر هفته، در برابر ۳۷ کشتی در آخر هفته پیش از آن، خبر داده بود.
اینجا است که ارزش واقعی هرمز آشکار میشود. واشنگتن میتواند با تحریم، هزینه استفاده از هواپیما یا بانک یا نفتکش ایرانی را بالا ببرد. اما وقتی جریان انرژی از یک گلوگاه جهانی مختل میشود، بخشی از همان فشار اقتصادی به سمت غرب و متحدانش برمیگردد. بازار نفت بهسرعت به این مسئله واکنش نشان میدهد. امروز، تنها پس از انتشار گزارشهایی درباره آمادگی احتمالی ایران برای بازگشایی هرمز مشروط به کاهش فشار نظامی آمریکا، قیمت نفت برنت بیش از دو درصد کاهش یافت و به حدود ۹۸ دلار رسید. پیش از آن، مسئله اختلال در هرمز به یکی از عوامل اصلی فشار بر بازار انرژی و تورم تبدیل شده بود.
این واکنش بازار شاید مهمتر از دهها بیانیه سیاسی باشد. بازار با زبان پول سخن میگوید و زبان پول امروز یک واقعیت را تکرار کرد: باز یا بسته بودن هرمز برای اقتصاد جهانی تفاوتی واقعی ایجاد میکند.
طبیعی است که کشورهای مصرفکننده انرژی تلاش کنند این آسیبپذیری را کاهش دهند. عربستان سعودی از مسیر خط لوله شرق ـ غرب خود استفاده میکند و این خط، در صورت بازگشت به ظرفیت کامل، توان انتقال حدود چهار میلیون بشکه نفت در روز را دارد. امارات نیز خط لولهای برای انتقال بخشی از نفت خود به خارج از تنگه دارد. اما خود اداره اطلاعات انرژی آمریکا تصریح کرده است که مجموع ظرفیت مسیرهای جایگزین فقط بخشی از نفتی را که معمولاً از هرمز عبور میکند جابهجا میکند. رویترز نیز در روزهای اخیر گزارش داده که کشورهای منطقه برای ادامه صادرات، به جابهجایی کشتی به کشتی و مسیرهای پرهزینهتر متوسل شدهاند و حجم این انتقالها در سپتامبر به حدود ۲.۵ میلیون بشکه در روز رسیده است؛ همزمان هزینه حمل برای برخی نفتکشهای بزرگ از ۳۰ دلار به ازای هر بشکه فراتر رفته است.
یعنی جهان برای عبور از هرمز راههایی دارد، اما جایگزین کامل و کمهزینهای برای آن ندارد. تفاوت همینجاست. تحریم را میتوان با دور زدن شبکه مالی، پیدا کردن واسطه جدید، استفاده از شرکت ثالث، تغییر مسیر تجارت یا جایگزین کردن یک حامل با حامل دیگر تا حدی خنثی کرد. این فرآیندها آسان نیستند و هزینه خودشان را دارند، اما ماهیتشان قابل بازطراحی است. در مقابل، نمیتوان ظرف چند ماه یک تنگه جغرافیایی دیگر در همان عرض جغرافیایی و با همان ظرفیت ساخت.از این منظر، یکی از خطاهای تحلیل راهبردی آن است که همه فشارهای اقتصادی آمریکا را در یک کفه و هرمز را در کفه دیگر گذاشته و صرفاً ببیند کدام «بزرگتر» است. این دو، جنس واحدی ندارند. تحریمها عمدتاً هزینه ایران را افزایش میدهند؛ هرمز میتواند هزینه ایران و همزمان هزینه طرف مقابل را افزایش دهد. همین ویژگی دوم است که آن را به یک اهرم چانهزنی تبدیل میکند.به همین دلیل، مسئله اصلی نه «باز کردن یا باز نکردن» هرمز، بلکه زمان، شرایط و مابهازای بازگشایی آن است. هر اهرمی وقتی ارزشمند است که طرف مقابل بداند دارنده آن قادر است هم آن را حفظ کند و هم در نقطه مناسب از آن استفاده کند. هرمز اگر صرفاً یک واقعیت جغرافیایی باشد، یک ویژگی سرزمینی است؛ اما اگر در معادله امنیت انرژی جهان، مذاکرات سیاسی و پایان جنگ بتواند هزینه و منفعت طرفین را تغییر دهد، به یک سرمایه راهبردی تبدیل میشود.
گزارش امروز رویترز، البته با ذکر نام یک مقام ارشد ایرانی، از آمادگی تهران برای بازگشایی هرمز ظرف یک هفته در صورت کاهش فشار نظامی آمریکا و رفع محاصره بنادر ایران خبر داده است. گزارش دیگری نیز از تلاش برای بازگرداندن دیپلماسی در حاشیه مجمع عمومی سازمان ملل سخن میگوید. نکته مهم در هر دو روایت، نه اصل «بازگشایی»، بلکه مشروط بودن آن به تغییر وضعیت جنگ و فشار نظامی است. بنابراین در شرایط فعلی، خودِ هرمز را باید بخشی از معادله پایان درگیری دانست، نه صرفاً کلیدی که یکطرفه در اختیار طرف مقابل قرار گیرد.
در این میان، سلسله اقدامات وزارت خزانهداری آمریکا را باید در یک قاب بزرگتر دید. واشنگتن از یک سو با محدود کردن منابع مالی، حملونقل، هوانوردی و تجارت میکوشد توان اقتصادی ایران برای ادامه فشار متقابل را کاهش دهد و از سوی دیگر، تلاش میکند هزینه مختل ماندن جریان انرژی برای اقتصاد جهانی را کنترل کند. بخش اقتصادی این راهبرد را نمیتوان از مسئله نظامی جدا کرد. خودِ وزارت خزانهداری اقداماتش را در قالب «Operation Economic Outcast» تعریف کرده و هدف را قطع شبکههایی دانسته که به زعم آن، ایران برای تأمین منابع و حفظ ظرفیتهای راهبردی خود به کار میگیرد.
اما اگر قرار باشد این فشارها در نهایت به نتیجه سیاسی برسند، یک حلقه مفقوده وجود دارد: طرف مقابل باید باور کند که فشارهای اقتصادی، ارزش اهرمهای متقابل ایران را از بین بردهاند. آیا چنین اتفاقی رخ داده است؟دادههای موجود دستکم نشان میدهد که جنگ برای آمریکا نیز بدون هزینه نیست. برآورد رسمی دفتر بودجه کنگره آمریکا میگوید هزینههای وزارت دفاع این کشور در جنگ با ایران تا اول اوت ۲۰۲۶ حدود ۳۸ میلیارد دلار بوده است. CBO برآورد کرده که اگر سطح درگیری در حد پایین بماند، هر ماه حدود دو میلیارد دلار دیگر به این هزینه اضافه میشود و اگر شدت درگیری به سطح ژوئیه برگردد، هزینه ماهانه میتواند به حدود سه میلیارد دلار برسد. دولت آمریکا نیز در ژوئن درخواست ۸۷.۶ میلیارد دلار اعتبار تکمیلی کرده بود که ۶۷.۱ میلیارد دلار از آن به وزارت دفاع اختصاص داشت. این ارقام البته صرفاً «قیمت جنگ» نیستند و بهتنهایی درباره موفقیت یا شکست هیچیک از طرفین داوری نمیکنند؛ اما نشان میدهند که فشار متقابل در این جنگ یکطرفه و بدون هزینه برای واشنگتن نیست.
از این منظر، شاید مهمترین واقعیت این باشد که تحریمهای آمریکا و هرمز را نباید دو رویداد مستقل دید؛ آنها دو سوی یک معادله چانهزنی هستند. آمریکا تلاش میکند ظرفیت ایران برای تحمل فشار را پایین بیاورد و ایران، در کنار سایر توانمندیهای خود، از موقعیت جغرافیاییاش برای افزایش هزینه ادامه بحران استفاده میکند. هر طرف درصدد است نسبت میان «هزینه ادامه وضع موجود» و «منفعت توافق» را برای طرف مقابل تغییر دهد.
اینجا یک ظرافت بسیار مهم وجود دارد. هرمز الزاماً به معنای بستن دائمی تنگه نیست. اتفاقاً ارزش یک اهرم راهبردی در بسیاری از مواقع در این نیست که تا انتهای ممکن از آن استفاده شود، بلکه در این است که وجود آن، رفتار طرف مقابل را قبل از استفاده کامل از آن تغییر دهد. اگر بازار نفت، شرکتهای بیمه، دولتهای واردکننده انرژی و ناوگانهای تجاری بدانند که بازگشت کامل به وضعیت عادی وابسته به حل یک بحران سیاسی است، خود همین انتظار در محاسبات آنها اثر میگذارد. اتفاقات ۲۲ سپتامبر نمونه روشنی از این اثر است: تنها خبر مربوط به احتمال بازگشایی مشروط هرمز کافی بود که بازار جهانی نفت واکنش نشان دهد. در مقابل، اگر یک اهرم پیش از آنکه کارکرد چانهزنی خود را انجام دهد، بدون دریافت دستاورد روشن از میز کنار گذاشته شود، بخشی از ارزش آینده آن نیز از میان میرود. این گزاره نه مخصوص ایران است و نه مخصوص هرمز؛ یک اصل شناختهشده در مذاکره و بازدارندگی است. آنچه دارنده اهرم در برابر فشار میگیرد، صرفاً امتیاز امروز نیست؛ بلکه حفظ ظرفیت اثرگذاری برای فرداست.از همینجا میتوان اهمیت واقعی تحریم ایرلاینهای ایرانی را نیز فهمید. مسئله این نیست که آیا ایران میتواند بدون پرواز مستقیم به استانبول یا بغداد یا مسقط هم به حیات خود ادامه دهد یا نه. قطعاً میتواند و خواهد توانست، اما با هزینه بیشتر. مسئله این است که آیا افزایش هزینههای زندگی، تجارت و اتصال خارجی ایران، ارزش اهرمهای متقابل آن را به اندازهای پایین میآورد که معادله راهبردی تغییر کند یا خیر. در مورد هوانوردی، بخشی از آسیب قابل جبران است: مسافر میتواند با ایرلاین خارجی سفر کند، مسیرها میتوانند تغییر کنند، حملونقل زمینی میتواند بخشی از بار را بر دوش بگیرد و شبکههای تجاری میتوانند خود را با شرایط جدید تطبیق دهند. اما این جبران هزینهبر است و دائمی شدن محدودیتها نیز میتواند آثار عمیقتری بر اقتصاد بگذارد. به همین دلیل، اهمیت تحریمهای جدید در «دردناک بودن» آنهاست، نه الزاماً در اینکه بتوانند یکباره تمام توان اتصال ایران به جهان را نابود کنند. هرمز اما در طرف دیگر این معادله قرار دارد. جایگزینهای موجود ظرفیت محدودی دارند؛ حملونقل اضطراری هزینهبر است؛ مسیرهای جایگزین نیازمند زمان و زیرساختاند؛ و بازار جهانی نفت و گاز هنوز به این آبراه وابستگی عمیق دارد. حتی امروز که تلاشهای زیادی برای کاهش وابستگی به هرمز در جریان است، یک خط لوله چهار میلیون بشکهای در روز نمیتواند جایگزین گلوگاهی شود که بیش از ۲۰ میلیون بشکه نفت در روز از آن عبور میکرده است. تفاوت مقیاس، تفاوت راهبردی ایجاد میکند.
به همین دلیل، آنچه در هفتهها و ماههای آینده اهمیت بیشتری از شمار تحریمهای جدید خواهد داشت، چگونگی تبدیل فشار به امتیاز و امتیاز به توافق است. آمریکا تلاش میکند تحریم و فشار نظامی را به نقطهای برساند که هزینه ادامه وضعیت برای ایران از ارزش مقاومت در برابر آن بیشتر شود. ایران نیز با اتکا به جغرافیا، توان نظامی، ظرفیتهای منطقهای و مهمتر از همه موقعیت هرمز، میکوشد این محاسبه را دوطرفه نگه دارد. هیچیک از دو طرف صرفاً با افزایش عدد تحریمها یا تعداد حملات نمیتواند نتیجه سیاسی را از پیش تعیین کند.
در چنین شرایطی، هرمز را نباید تنها به چشم یک آبراه دید. هرمز برای ایران یک مزیت جغرافیایی بالفعلشده است؛ مزیتی که بخش مهمی از اقتصاد جهان نیز به آن وابسته است. همین وابستگی است که آن را از بسیاری از داراییهای راهبردی دیگر متمایز میکند. تهران نمیتواند از محدودیتهای اقتصادی و هوانوردی چشم بپوشد؛ اما همزمان، مقیاس و جنس این محدودیتها نیز باید در نسبت با ارزش اهرمهای متقابل سنجیده شود. فشاری که قابل دور زدن، قابل تطبیق یا قابل جبران نسبی است، با گلوگاهی که جایگزین سریع و همظرفیت برای آن وجود ندارد، از یک جنس نیست.
سرانجام، آنچه در هرمز در حال شکلگیری است، فراتر از مناقشه بر سر عبور چند کشتی است. این مسئله به آزمونی برای نحوه توزیع قدرت در خلیج فارس تبدیل شده است: آیا امنیت این آبراه را میتوان بدون در نظر گرفتن نقش ایران تعریف کرد یا نه؟ پاسخ عملی بازار جهانی در همین روزها روشن است: هر خبر درباره آینده هرمز بر نفت، ارز، بیمه، هزینه حملونقل و محاسبات دولتهای بزرگ اثر میگذارد. پس در این مقطع تاریخی، پرسش اساسی این نیست که آیا فشارهای اقتصادی آمریکا آزاردهندهاند؛ روشن است که هستند. پرسش این است که آیا این فشارها، با وجود هزینههایی که برای ایران ایجاد میکنند، میتوانند چنان ارزش اهرمهای متقابل تهران را کاهش دهند که هرمز دیگر در محاسبات طرف مقابل وزنی نداشته باشد؟ دادههای موجود، دستکم در شرایط فعلی، چنین معادله سادهای را نشان نمیدهند. آنچه دیده میشود، جنگی است که در آن واشنگتن با ابزار مالی و نظامی میکوشد هزینههای ایران را افزایش دهد و ایران با استفاده از موقعیت جغرافیایی خود، بخشی از هزینه این فشار را به اقتصاد و امنیت انرژی جهان بازمیگرداند.
از همین رو، هرمز را نمیتوان در فهرست سادهای از «امتیازاتی که در پایان جنگ باید واگذار شوند» قرار داد. معنای راهبردی این تنگه آن است که نحوه و شرایط بازگشت عبور عادی از آن، خود بخشی از معماری توافق پایان جنگ است. هر اندازه فشارهای آمریکا بیشتر میشود، اهمیت این تمایز بیشتر میشود: یک چیز آن است که ایران زیر فشار اقتصادی و نظامی قرار گرفته باشد؛ چیز دیگری آن است که این فشار بتواند مهمترین مزیت جغرافیایی و اهرم چانهزنی ایران را از معادله حذف کند.
هرمز، در واقع، همان جایی است که تحریم آمریکا به جغرافیا میرسد؛ جایی که قدرت دلار با قدرت نقشه تلاقی میکند. و در چنین نقطهای، هیچ تصمیمی درباره بازگشایی یا استمرار وضعیت تنگه را نمیتوان صرفاً با محاسبه فشار اقتصادی روزمره سنجید. معیار نهایی، نسبت میان هزینه امروز، مابهازای سیاسی فردا و ظرفیت اثرگذاری بر رفتار طرف مقابل است. این نسبت است که مشخص میکند یک فشار اقتصادی تا چه اندازه میتواند به یک دستاورد راهبردی تبدیل شود؛ و این نسبت هنوز در هرمز، به سود ساده و یکطرفه هیچکس بسته نشده است.
در واشنگتن، گویا هرچه فشار بیشتر میشود، نام تنگه هرمز هم بیشتر تکرار میشود. یک روز تحریم نفتکشها و شرکتهای کشتیرانی، روز دیگر فشار بر بانکها و واسطههای مالی و حالا تحریم گسترده صنعت هوانوردی ایران. آخرین حلقه این زنجیره، هشدار صریح اسکات بسنت، وزیر خزانهداری آمریکا، است که گفته است از ۲۳ سپتامبر، یعنی اول مهر، همه ایرلاینهای ایرانی در خارج از کشور عملاً با خطر تعطیلی مواجه خواهند شد؛ نه از آن جهت که آمریکا قادر باشد آسمان کشورهای دیگر را به روی هواپیماهای ایرانی ببندد، بلکه از طریق تهدید فرودگاهها، شرکتهای سوخترسان، خدمات زمینی و شبکههای فروش بلیت به قطع دسترسی به نظام مالی آمریکا. وزارت خزانهداری نیز در ۸ سپتامبر، ۲۷ شرکت هواپیمایی ایرانی را همراه با شبکهای از شرکتهای واسطه و پشتیبان هدف تحریم قرار داد و صریحاً اعلام کرد که هدف، قطع شریانهای مالی و لجستیکی صنعت هوانوردی ایران است.
این اقدامات قطعاً برای ایران آزاردهندهاند. نمیتوان افزایش هزینه سفر، دشوارتر شدن دسترسی به خدمات فرودگاهی، کاهش اتصال مستقیم به برخی مقاصد، فشار بر زنجیره تأمین قطعات و تعمیرات یا افزایش هزینه مبادلات مالی را انکار کرد. اتفاقاً اهمیت راهبردی تحریمهای جدید در این است که واشنگتن دیگر صرفاً یک بنگاه ایرانی را هدف نمیگیرد؛ بلکه میکوشد طرف ثالث را نیز وادار کند میان همکاری با ایران و برخورداری از مزایای اقتصاد و نظام مالی آمریکا دست به انتخاب بزند. تجربه روزهای اخیر نیز نشان داده که این سازوکار تا حدی عملی است و شماری از شرکتها و کشورهای منطقه در برابر ریسک تحریمهای ثانویه، محدودیتهایی را بر تعامل با ایرلاینهای ایرانی اعمال کردهاند.
اما تمام مسئله همینجاست: این فشارها را نباید با یک خطکش واحد با تنگه هرمز مقایسه کرد. تحریم هواپیمایی، تحریم بانکی و فشار بر زنجیره تجاری، ابزارهایی برای افزایش هزینه زندگی و تجارت و برای دشوار کردن ادامه فعالیت اقتصادی ایراناند؛ هرمز اما یک موقعیت جغرافیایی ـ راهبردی است که ارزش آن از مرزهای اقتصاد ایران عبور میکند و مستقیماً به اقتصاد انرژی جهان متصل است.
بر اساس دادههای اداره اطلاعات انرژی آمریکا، در سال ۲۰۲۴ بهطور متوسط حدود ۲۰ میلیون بشکه نفت در روز از تنگه هرمز عبور کرده؛ رقمی معادل حدود ۲۰ درصد مصرف جهانی مایعات نفتی. در نیمه نخست سال ۲۰۲۵ این رقم حتی به ۲۰.۹ میلیون بشکه در روز رسید؛ یعنی تقریباً یکچهارم کل نفت معاملهشده از طریق دریا از این گلوگاه عبور میکرد. در بخش گاز نیز حدود یکپنجم تجارت جهانی LNG از هرمز میگذرد و در سال ۲۰۲۴ تقریباً تمام LNG صادرشده از خلیج فارس که از این مسیر عبور میکرد از قطر و امارات میآمد و عمده آن به بازارهای آسیایی، بهخصوص چین، هند و کره جنوبی، میرسید.
این ارقام یک حقیقت ساده اما تعیینکننده را نشان میدهند: هرمز فقط مسئله ایران نیست. این تنگه یک گلوگاه جهانی است و به همین دلیل هر اختلال در آن، هزینهای را از ایران به سمت طرفهای مقابل، بازارهای جهانی، واردکنندگان انرژی، بیمهگران و حتی سیاستگذاران پولی کشورهای بزرگ منتقل میکند.
همین موضوع در تحولات روزهای اخیر بهشکل محسوسی قابل مشاهده بوده است. دادههای کشتیرانی منتشرشده در ۲۲ سپتامبر نشان میدهد که در روز دوشنبه تنها دو کشتی حامل کالا از هرمز عبور کردهاند؛ در حالی که پیش از تشدید درگیریها، میانگین عبور کشتیهای تجاری بزرگ حدود ۱۲۵ فروند در روز بود. این دادهها البته کامل نیست و کشتیهایی را که سامانه شناسایی خودکارشان را خاموش میکنند الزاماً ثبت نمیکند؛ بااینحال حتی با در نظر گرفتن این محدودیت، فاصله میان وضعیت عادی و شرایط کنونی چنان بزرگ است که نمیتوان آن را صرفاً یک نوسان آماری تلقی کرد. رویترز روز قبل نیز از عبور ۱۷ کشتی کالایی در آخر هفته، در برابر ۳۷ کشتی در آخر هفته پیش از آن، خبر داده بود.
اینجا است که ارزش واقعی هرمز آشکار میشود. واشنگتن میتواند با تحریم، هزینه استفاده از هواپیما یا بانک یا نفتکش ایرانی را بالا ببرد. اما وقتی جریان انرژی از یک گلوگاه جهانی مختل میشود، بخشی از همان فشار اقتصادی به سمت غرب و متحدانش برمیگردد. بازار نفت بهسرعت به این مسئله واکنش نشان میدهد. امروز، تنها پس از انتشار گزارشهایی درباره آمادگی احتمالی ایران برای بازگشایی هرمز مشروط به کاهش فشار نظامی آمریکا، قیمت نفت برنت بیش از دو درصد کاهش یافت و به حدود ۹۸ دلار رسید. پیش از آن، مسئله اختلال در هرمز به یکی از عوامل اصلی فشار بر بازار انرژی و تورم تبدیل شده بود.
این واکنش بازار شاید مهمتر از دهها بیانیه سیاسی باشد. بازار با زبان پول سخن میگوید و زبان پول امروز یک واقعیت را تکرار کرد: باز یا بسته بودن هرمز برای اقتصاد جهانی تفاوتی واقعی ایجاد میکند.
طبیعی است که کشورهای مصرفکننده انرژی تلاش کنند این آسیبپذیری را کاهش دهند. عربستان سعودی از مسیر خط لوله شرق ـ غرب خود استفاده میکند و این خط، در صورت بازگشت به ظرفیت کامل، توان انتقال حدود چهار میلیون بشکه نفت در روز را دارد. امارات نیز خط لولهای برای انتقال بخشی از نفت خود به خارج از تنگه دارد. اما خود اداره اطلاعات انرژی آمریکا تصریح کرده است که مجموع ظرفیت مسیرهای جایگزین فقط بخشی از نفتی را که معمولاً از هرمز عبور میکند جابهجا میکند. رویترز نیز در روزهای اخیر گزارش داده که کشورهای منطقه برای ادامه صادرات، به جابهجایی کشتی به کشتی و مسیرهای پرهزینهتر متوسل شدهاند و حجم این انتقالها در سپتامبر به حدود ۲.۵ میلیون بشکه در روز رسیده است؛ همزمان هزینه حمل برای برخی نفتکشهای بزرگ از ۳۰ دلار به ازای هر بشکه فراتر رفته است.
یعنی جهان برای عبور از هرمز راههایی دارد، اما جایگزین کامل و کمهزینهای برای آن ندارد. تفاوت همینجاست. تحریم را میتوان با دور زدن شبکه مالی، پیدا کردن واسطه جدید، استفاده از شرکت ثالث، تغییر مسیر تجارت یا جایگزین کردن یک حامل با حامل دیگر تا حدی خنثی کرد. این فرآیندها آسان نیستند و هزینه خودشان را دارند، اما ماهیتشان قابل بازطراحی است. در مقابل، نمیتوان ظرف چند ماه یک تنگه جغرافیایی دیگر در همان عرض جغرافیایی و با همان ظرفیت ساخت.از این منظر، یکی از خطاهای تحلیل راهبردی آن است که همه فشارهای اقتصادی آمریکا را در یک کفه و هرمز را در کفه دیگر گذاشته و صرفاً ببیند کدام «بزرگتر» است. این دو، جنس واحدی ندارند. تحریمها عمدتاً هزینه ایران را افزایش میدهند؛ هرمز میتواند هزینه ایران و همزمان هزینه طرف مقابل را افزایش دهد. همین ویژگی دوم است که آن را به یک اهرم چانهزنی تبدیل میکند.به همین دلیل، مسئله اصلی نه «باز کردن یا باز نکردن» هرمز، بلکه زمان، شرایط و مابهازای بازگشایی آن است. هر اهرمی وقتی ارزشمند است که طرف مقابل بداند دارنده آن قادر است هم آن را حفظ کند و هم در نقطه مناسب از آن استفاده کند. هرمز اگر صرفاً یک واقعیت جغرافیایی باشد، یک ویژگی سرزمینی است؛ اما اگر در معادله امنیت انرژی جهان، مذاکرات سیاسی و پایان جنگ بتواند هزینه و منفعت طرفین را تغییر دهد، به یک سرمایه راهبردی تبدیل میشود.
گزارش امروز رویترز، البته با ذکر نام یک مقام ارشد ایرانی، از آمادگی تهران برای بازگشایی هرمز ظرف یک هفته در صورت کاهش فشار نظامی آمریکا و رفع محاصره بنادر ایران خبر داده است. گزارش دیگری نیز از تلاش برای بازگرداندن دیپلماسی در حاشیه مجمع عمومی سازمان ملل سخن میگوید. نکته مهم در هر دو روایت، نه اصل «بازگشایی»، بلکه مشروط بودن آن به تغییر وضعیت جنگ و فشار نظامی است. بنابراین در شرایط فعلی، خودِ هرمز را باید بخشی از معادله پایان درگیری دانست، نه صرفاً کلیدی که یکطرفه در اختیار طرف مقابل قرار گیرد.
در این میان، سلسله اقدامات وزارت خزانهداری آمریکا را باید در یک قاب بزرگتر دید. واشنگتن از یک سو با محدود کردن منابع مالی، حملونقل، هوانوردی و تجارت میکوشد توان اقتصادی ایران برای ادامه فشار متقابل را کاهش دهد و از سوی دیگر، تلاش میکند هزینه مختل ماندن جریان انرژی برای اقتصاد جهانی را کنترل کند. بخش اقتصادی این راهبرد را نمیتوان از مسئله نظامی جدا کرد. خودِ وزارت خزانهداری اقداماتش را در قالب «Operation Economic Outcast» تعریف کرده و هدف را قطع شبکههایی دانسته که به زعم آن، ایران برای تأمین منابع و حفظ ظرفیتهای راهبردی خود به کار میگیرد.
اما اگر قرار باشد این فشارها در نهایت به نتیجه سیاسی برسند، یک حلقه مفقوده وجود دارد: طرف مقابل باید باور کند که فشارهای اقتصادی، ارزش اهرمهای متقابل ایران را از بین بردهاند. آیا چنین اتفاقی رخ داده است؟دادههای موجود دستکم نشان میدهد که جنگ برای آمریکا نیز بدون هزینه نیست. برآورد رسمی دفتر بودجه کنگره آمریکا میگوید هزینههای وزارت دفاع این کشور در جنگ با ایران تا اول اوت ۲۰۲۶ حدود ۳۸ میلیارد دلار بوده است. CBO برآورد کرده که اگر سطح درگیری در حد پایین بماند، هر ماه حدود دو میلیارد دلار دیگر به این هزینه اضافه میشود و اگر شدت درگیری به سطح ژوئیه برگردد، هزینه ماهانه میتواند به حدود سه میلیارد دلار برسد. دولت آمریکا نیز در ژوئن درخواست ۸۷.۶ میلیارد دلار اعتبار تکمیلی کرده بود که ۶۷.۱ میلیارد دلار از آن به وزارت دفاع اختصاص داشت. این ارقام البته صرفاً «قیمت جنگ» نیستند و بهتنهایی درباره موفقیت یا شکست هیچیک از طرفین داوری نمیکنند؛ اما نشان میدهند که فشار متقابل در این جنگ یکطرفه و بدون هزینه برای واشنگتن نیست.
از این منظر، شاید مهمترین واقعیت این باشد که تحریمهای آمریکا و هرمز را نباید دو رویداد مستقل دید؛ آنها دو سوی یک معادله چانهزنی هستند. آمریکا تلاش میکند ظرفیت ایران برای تحمل فشار را پایین بیاورد و ایران، در کنار سایر توانمندیهای خود، از موقعیت جغرافیاییاش برای افزایش هزینه ادامه بحران استفاده میکند. هر طرف درصدد است نسبت میان «هزینه ادامه وضع موجود» و «منفعت توافق» را برای طرف مقابل تغییر دهد.
اینجا یک ظرافت بسیار مهم وجود دارد. هرمز الزاماً به معنای بستن دائمی تنگه نیست. اتفاقاً ارزش یک اهرم راهبردی در بسیاری از مواقع در این نیست که تا انتهای ممکن از آن استفاده شود، بلکه در این است که وجود آن، رفتار طرف مقابل را قبل از استفاده کامل از آن تغییر دهد. اگر بازار نفت، شرکتهای بیمه، دولتهای واردکننده انرژی و ناوگانهای تجاری بدانند که بازگشت کامل به وضعیت عادی وابسته به حل یک بحران سیاسی است، خود همین انتظار در محاسبات آنها اثر میگذارد. اتفاقات ۲۲ سپتامبر نمونه روشنی از این اثر است: تنها خبر مربوط به احتمال بازگشایی مشروط هرمز کافی بود که بازار جهانی نفت واکنش نشان دهد. در مقابل، اگر یک اهرم پیش از آنکه کارکرد چانهزنی خود را انجام دهد، بدون دریافت دستاورد روشن از میز کنار گذاشته شود، بخشی از ارزش آینده آن نیز از میان میرود. این گزاره نه مخصوص ایران است و نه مخصوص هرمز؛ یک اصل شناختهشده در مذاکره و بازدارندگی است. آنچه دارنده اهرم در برابر فشار میگیرد، صرفاً امتیاز امروز نیست؛ بلکه حفظ ظرفیت اثرگذاری برای فرداست.از همینجا میتوان اهمیت واقعی تحریم ایرلاینهای ایرانی را نیز فهمید. مسئله این نیست که آیا ایران میتواند بدون پرواز مستقیم به استانبول یا بغداد یا مسقط هم به حیات خود ادامه دهد یا نه. قطعاً میتواند و خواهد توانست، اما با هزینه بیشتر. مسئله این است که آیا افزایش هزینههای زندگی، تجارت و اتصال خارجی ایران، ارزش اهرمهای متقابل آن را به اندازهای پایین میآورد که معادله راهبردی تغییر کند یا خیر. در مورد هوانوردی، بخشی از آسیب قابل جبران است: مسافر میتواند با ایرلاین خارجی سفر کند، مسیرها میتوانند تغییر کنند، حملونقل زمینی میتواند بخشی از بار را بر دوش بگیرد و شبکههای تجاری میتوانند خود را با شرایط جدید تطبیق دهند. اما این جبران هزینهبر است و دائمی شدن محدودیتها نیز میتواند آثار عمیقتری بر اقتصاد بگذارد. به همین دلیل، اهمیت تحریمهای جدید در «دردناک بودن» آنهاست، نه الزاماً در اینکه بتوانند یکباره تمام توان اتصال ایران به جهان را نابود کنند. هرمز اما در طرف دیگر این معادله قرار دارد. جایگزینهای موجود ظرفیت محدودی دارند؛ حملونقل اضطراری هزینهبر است؛ مسیرهای جایگزین نیازمند زمان و زیرساختاند؛ و بازار جهانی نفت و گاز هنوز به این آبراه وابستگی عمیق دارد. حتی امروز که تلاشهای زیادی برای کاهش وابستگی به هرمز در جریان است، یک خط لوله چهار میلیون بشکهای در روز نمیتواند جایگزین گلوگاهی شود که بیش از ۲۰ میلیون بشکه نفت در روز از آن عبور میکرده است. تفاوت مقیاس، تفاوت راهبردی ایجاد میکند.
به همین دلیل، آنچه در هفتهها و ماههای آینده اهمیت بیشتری از شمار تحریمهای جدید خواهد داشت، چگونگی تبدیل فشار به امتیاز و امتیاز به توافق است. آمریکا تلاش میکند تحریم و فشار نظامی را به نقطهای برساند که هزینه ادامه وضعیت برای ایران از ارزش مقاومت در برابر آن بیشتر شود. ایران نیز با اتکا به جغرافیا، توان نظامی، ظرفیتهای منطقهای و مهمتر از همه موقعیت هرمز، میکوشد این محاسبه را دوطرفه نگه دارد. هیچیک از دو طرف صرفاً با افزایش عدد تحریمها یا تعداد حملات نمیتواند نتیجه سیاسی را از پیش تعیین کند.
در چنین شرایطی، هرمز را نباید تنها به چشم یک آبراه دید. هرمز برای ایران یک مزیت جغرافیایی بالفعلشده است؛ مزیتی که بخش مهمی از اقتصاد جهان نیز به آن وابسته است. همین وابستگی است که آن را از بسیاری از داراییهای راهبردی دیگر متمایز میکند. تهران نمیتواند از محدودیتهای اقتصادی و هوانوردی چشم بپوشد؛ اما همزمان، مقیاس و جنس این محدودیتها نیز باید در نسبت با ارزش اهرمهای متقابل سنجیده شود. فشاری که قابل دور زدن، قابل تطبیق یا قابل جبران نسبی است، با گلوگاهی که جایگزین سریع و همظرفیت برای آن وجود ندارد، از یک جنس نیست.
سرانجام، آنچه در هرمز در حال شکلگیری است، فراتر از مناقشه بر سر عبور چند کشتی است. این مسئله به آزمونی برای نحوه توزیع قدرت در خلیج فارس تبدیل شده است: آیا امنیت این آبراه را میتوان بدون در نظر گرفتن نقش ایران تعریف کرد یا نه؟ پاسخ عملی بازار جهانی در همین روزها روشن است: هر خبر درباره آینده هرمز بر نفت، ارز، بیمه، هزینه حملونقل و محاسبات دولتهای بزرگ اثر میگذارد. پس در این مقطع تاریخی، پرسش اساسی این نیست که آیا فشارهای اقتصادی آمریکا آزاردهندهاند؛ روشن است که هستند. پرسش این است که آیا این فشارها، با وجود هزینههایی که برای ایران ایجاد میکنند، میتوانند چنان ارزش اهرمهای متقابل تهران را کاهش دهند که هرمز دیگر در محاسبات طرف مقابل وزنی نداشته باشد؟ دادههای موجود، دستکم در شرایط فعلی، چنین معادله سادهای را نشان نمیدهند. آنچه دیده میشود، جنگی است که در آن واشنگتن با ابزار مالی و نظامی میکوشد هزینههای ایران را افزایش دهد و ایران با استفاده از موقعیت جغرافیایی خود، بخشی از هزینه این فشار را به اقتصاد و امنیت انرژی جهان بازمیگرداند.
از همین رو، هرمز را نمیتوان در فهرست سادهای از «امتیازاتی که در پایان جنگ باید واگذار شوند» قرار داد. معنای راهبردی این تنگه آن است که نحوه و شرایط بازگشت عبور عادی از آن، خود بخشی از معماری توافق پایان جنگ است. هر اندازه فشارهای آمریکا بیشتر میشود، اهمیت این تمایز بیشتر میشود: یک چیز آن است که ایران زیر فشار اقتصادی و نظامی قرار گرفته باشد؛ چیز دیگری آن است که این فشار بتواند مهمترین مزیت جغرافیایی و اهرم چانهزنی ایران را از معادله حذف کند.
هرمز، در واقع، همان جایی است که تحریم آمریکا به جغرافیا میرسد؛ جایی که قدرت دلار با قدرت نقشه تلاقی میکند. و در چنین نقطهای، هیچ تصمیمی درباره بازگشایی یا استمرار وضعیت تنگه را نمیتوان صرفاً با محاسبه فشار اقتصادی روزمره سنجید. معیار نهایی، نسبت میان هزینه امروز، مابهازای سیاسی فردا و ظرفیت اثرگذاری بر رفتار طرف مقابل است. این نسبت است که مشخص میکند یک فشار اقتصادی تا چه اندازه میتواند به یک دستاورد راهبردی تبدیل شود؛ و این نسبت هنوز در هرمز، به سود ساده و یکطرفه هیچکس بسته نشده است.
تیتر خبرها

تیترهای روزنامه