

آسیبپذیری بازارهای مالی و زیرساختهای هوش مصنوعی آمریکا،پنجره فرصت جدیدی برای جمهوری اسلامی ایران در مسیر مقاومت ایجاد کرده است
حباب والاستریت در تیررس ایران
گروه سیاسی
بازار مالی آمریکا در یکی از حساسترین مقاطع خود قرار گرفته است؛ مقطعی که در آن، خوشبینی گسترده به هوش مصنوعی، سرمایهگذاریهای صدها میلیارد دلاری، افزایش اتکا به تأمین مالی بدهیمحور و نگرانی از استمرار تورم در حال برخورد با یکدیگرند. در ظاهر، رونق هوش مصنوعی نشانه قدرت اقتصاد آمریکا و برتری فناوری این کشور است؛ اما در لایههای زیرین بازار، پرسش مهمتری شکل گرفته است: آیا درآمدهای واقعی این فناوری با ارزشگذاری شرکتها و هزینههایی که برای توسعه آن متحمل میشوند، تناسب دارد؟ و اگر پاسخ منفی باشد، چه اتفاقی میافتد وقتی یک شوک اقتصادی یا ژئوپلیتیکی، سرمایهگذاران را به تجدیدنظر در انتظارات خود وادار کند؟
اهمیت این پرسش برای ایران فقط به تحولات بورس نیویورک محدود نمیشود. در شرایطی که تنش نظامی میان ایران، آمریکا و رژیم صهیونیستی میتواند بازار جهانی انرژی را تحت تأثیر قرار دهد، شکنندگی احتمالی بازارهای مالی آمریکا به یکی از متغیرهای قابل بررسی در تحلیل هزینه و فایده جنگ تبدیل میشود. البته میان وجود این آسیبپذیری و امکان استفاده مؤثر از آن فاصلهای جدی وجود دارد؛ فاصلهای که با اقتصاد واقعی، واکنش بازارها، مناسبات منطقهای و پیامدهای حقوقی و انسانی هرگونه تشدید نظامی تعیین میشود.
رونق هوش مصنوعی؛ رشد واقعی با ارزشگذاری شکننده
بخش مهمی از رشد بازار سهام آمریکا در سالهای اخیر به عملکرد و انتظارات پیرامون شمار محدودی از شرکتهای بزرگ فناوری وابسته شده است. انویدیا، مایکروسافت، آمازون و آلفابت در مرکز این روند قرار دارند؛ شرکتهایی که از طراحی تراشه و توسعه مدلهای هوش مصنوعی تا خدمات پردازش ابری و ساخت مراکز داده، بخش بزرگی از سرمایهگذاری این حوزه را هدایت میکنند.
مسئله این نیست که هوش مصنوعی فاقد ارزش اقتصادی است. این فناوری در حال تغییر شیوه تولید، مدیریت داده، ارائه خدمات، طراحی محصولات و فعالیت شرکتهاست و احتمالاً در بلندمدت نیز به یکی از پایههای اصلی اقتصاد جهانی تبدیل خواهد شد. مسئله، فاصله احتمالی میان ارزش اقتصادی بلندمدت و قیمتهایی است که سرمایهگذاران امروز برای دستیابی به آن ارزش در آینده میپردازند.
شرکتهای فناوری برای توسعه زیرساختهای جدید، هزینههایی سنگین متحمل میشوند؛ از خرید پردازندههای پیشرفته و ساخت مراکز داده تا تأمین برق، تجهیزات سرمایشی، شبکههای ارتباطی و ظرفیت پردازش ابری. در مقابل، تبدیل این سرمایهگذاریها به درآمد پایدار به عواملی مانند رشد مشتریان، توان پرداخت مصرفکنندگان، قیمت خدمات و سرعت گسترش کاربردهای تجاری هوش مصنوعی بستگی دارد.
اگر ظرفیت پردازش سریعتر از تقاضای درآمدزا افزایش یابد، شرکتها با زیرساختهایی روبهرو میشوند که هزینه ساخت و نگهداری آنها از بازده اقتصادیشان پیشی میگیرد. در چنین وضعیتی، حتی شرکتهایی که فناوری قدرتمند و مشتریان فراوان دارند، ممکن است با فشار بر حاشیه سود و کاهش انتظارات سرمایهگذاران مواجه شوند. صندوق بینالمللی پول نیز در ارزیابیهای مربوط به ثبات مالی، نسبت به ارزشگذاریهای بالای برخی داراییها، گسترش تأمین مالی زنجیرهای در صنعت هوش مصنوعی و احتمال انتقال شوک میان شرکتهای بههمپیوسته هشدار داده است.
یکی از نشانههای این آسیبپذیری، وضعیت شرکتهای زیرساختی است که با استقراض سنگین، ظرفیت پردازشی در اختیار شرکتهای هوش مصنوعی قرار میدهند. برای نمونه، گزارش رویترز در ۱۶ اکتبر ۲۰۲۶ درباره شرکت کورویو، فعال حوزه زیرساخت پردازش ابری، به بدهیها و تعهدات سنگین این شرکت و افزایش نگرانی سرمایهگذاران درباره پایداری مدل تجاری آن پرداخت. چنین نمونههایی نشان میدهند که مسئله صرفاً قیمت سهام چند غول فناوری نیست؛ اعتبار، بدهی و توان تأمین مالی پروژههای جدید نیز در معرض آزمون قرار گرفتهاند.
بدهی؛ حلقهای که میتواند ریزش را تشدید کند
حبابهای مالی معمولاً فقط با گرانشدن داراییها شکل نمیگیرند؛ آنچه میتواند اصلاح قیمتها را به بحران گستردهتر تبدیل کند، نحوه تأمین مالی خریدها و سرمایهگذاریهاست. هنگامی که سرمایهگذاران برای خرید سهام از اعتبار استفاده میکنند و شرکتها نیز برای توسعه فعالیت خود به استقراض وابسته میشوند، افت قیمت داراییها ممکن است به مسئلهای فراتر از کاهش ارزش یک سبد سرمایهگذاری تبدیل شود.
در خریدهای اعتباری سهام، کاهش ارزش وثیقه میتواند کارگزار را به مطالبه وجه بیشتر یا فروش اجباری داراییها وادار کند. فروشهای اجباری نیز فشار نزولی تازهای بر قیمتها وارد میکنند و ممکن است سرمایهگذاران دیگری را در موقعیت مشابه قرار دهند. بدینترتیب، حرکت اولیه بازار به پایین میتواند از مسیر بدهی و فروش اجباری تشدید شود. در گزارشهای منتشرشده در اکتبر ۲۰۲۶، میزان بدهی اعتباری بازار سهام آمریکا در نزدیکی رکوردهای تاریخی توصیف شده و رقم حدود ۱.۵ تریلیون دلار برای آن مطرح شده است. این سطح از اهرم مالی بهخودیخود به معنای وقوع سقوط نیست، اما احتمال تشدید نوسانات در صورت افت سنگین قیمتها را افزایش میدهد.
در سوی دیگر، هزینه تأمین مالی پروژههای فناوری نیز به نرخ بهره وابسته است. نرخهای بالاتر، بازپرداخت بدهی و تأمین سرمایه جدید را گرانتر میکنند و ارزش فعلی درآمدهایی را که شرکتها انتظار دارند سالها بعد به دست آورند، کاهش میدهند. به همین دلیل، شرکتی که ارزشگذاری آن بر مبنای رشد بسیار سریع درآمدهای آینده انجام شده است، ممکن است در محیط نرخ بهره بالا با فشار بیشتری مواجه شود.
این همان نقطهای است که رونق هوش مصنوعی به سیاست پولی آمریکا گره میخورد. بانک مرکزی آمریکا نمیتواند صرفاً برای حمایت از بورس، نرخ بهره را کاهش دهد؛ زیرا اگر تورم دوباره شتاب بگیرد، چنین اقدامی ممکن است هزینههای عمومی اقتصاد را افزایش دهد. از سوی دیگر، تداوم نرخهای بالای بهره نیز بر سرمایهگذاری، اعتبار مصرفکنندگان و شرکتهای بدهکار فشار وارد میکند.
دادههای منتشرشده درباره اقتصاد آمریکا در اکتبر ۲۰۲۶ نیز اهمیت این تعارض را نشان میدهند: نرخ تورم سالانه مصرفکننده در سپتامبر به ۳.۷ درصد رسید و افزایش قیمت انرژی، از عوامل اثرگذار بر آن بود. این شرایط، فضای تصمیمگیری فدرال رزرو را دشوارتر میکند؛ هرچند نمیتوان نتیجه گرفت که بانک مرکزی در هر سناریویی ناگزیر به انتخاب قطعی میان تورم و رکود خواهد بود.
پاشنه آشیل انرژی در اقتصاد هوش مصنوعی
در کنار بدهی و ارزشگذاری، یک عامل فیزیکی نیز اهمیت روزافزونی پیدا کرده است: انرژی.
هوش مصنوعی، برخلاف تصویری که از آن بهعنوان فناوری کاملاً مجازی ارائه میشود، به زیرساختهایی بسیار واقعی وابسته است. آموزش مدلهای بزرگ و ارائه خدمات هوش مصنوعی، توان محاسباتی گستردهای میخواهد و این توان باید در مراکزی با برق پایدار، سیستمهای سرمایشی و ارتباطات پرسرعت فراهم شود. با افزایش تراکم پردازندهها، تأمین انرژی و مدیریت گرما به بخش مهمی از هزینههای عملیاتی این صنعت تبدیل شدهاند.
آژانس بینالمللی انرژی پیشبینی کرده است که مصرف برق مراکز داده جهان تا سال ۲۰۳۰ به حدود ۹۴۵ تراواتساعت برسد؛ تقریباً دو برابر سطح سال ۲۰۲۴. این نهاد همچنین آمریکا را یکی از کانونهای اصلی رشد تقاضای برق مراکز داده معرفی کرده است. بنابراین، انرژی فقط یکی از هزینههای جانبی صنعت هوش مصنوعی نیست، بلکه از عوامل تعیینکننده سرعت و هزینه توسعه آن به شمار میرود.
در چنین ساختاری، افزایش قیمت نفت و گاز یا تشدید نگرانی درباره استمرار عرضه انرژی، میتواند هزینه حملونقل، تولید برق، تجهیزات و زنجیره تأمین را بالا ببرد. اگر افزایش قیمت انرژی به تورم عمومی سرایت کند، امکان کاهش نرخ بهره نیز محدودتر خواهد شد. در نتیجه، یک تنش ژئوپلیتیکی ممکن است همزمان از دو مسیر بر بازار فناوری اثر بگذارد: افزایش هزینههای عملیاتی و بالا نگهداشتن هزینه تأمین مالی.
البته نباید هر افزایش قیمت نفت را به معنای سقوط قریبالوقوع بورس دانست. بازارها ممکن است بخشی از شوک را از قبل پیشبینی کنند یا شرکتها با قراردادهای بلندمدت، تنوع منابع انرژی و بهبود بهرهوری، آثار آن را کاهش دهند. مسئله اساسی، ترکیب چند فشار همزمان است؛ یعنی زمانی که بازار از پیش با ارزشگذاریهای بالا، بدهیهای سنگین و نگرانی نسبت به بازده سرمایهگذاری مواجه باشد و در همان شرایط، شوکی تازه نیز هزینهها را افزایش دهد.
زیرساختی جهانی در قلب خلیج فارس
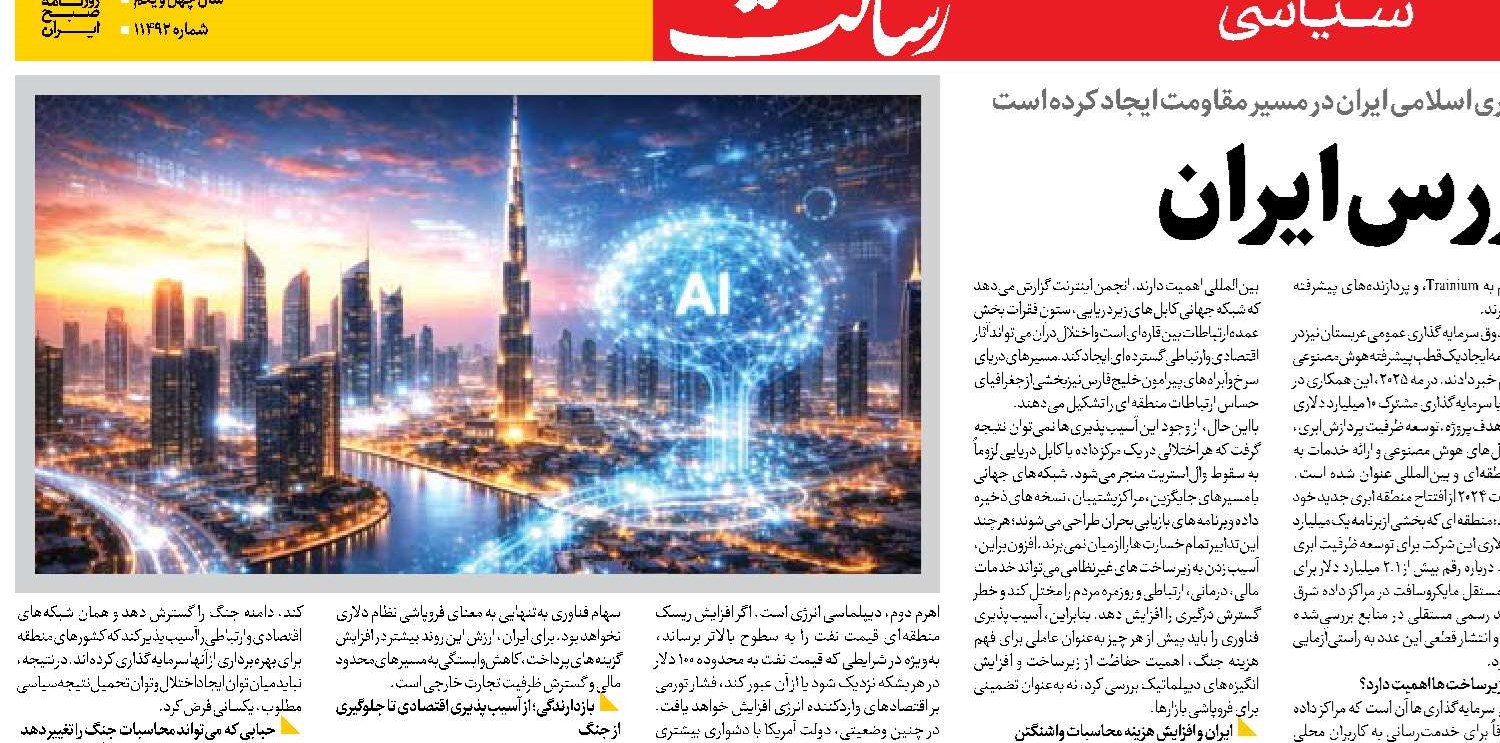
اهمیت منطقه خلیج فارس در این معادله تنها به صادرات نفت محدود نیست. طی سالهای اخیر، امارات متحده عربی و عربستان سعودی با استفاده از منابع مالی گسترده، انرژی، زمین و برنامههای ملی فناوری، به مقصد سرمایهگذاری غولهای آمریکایی در مراکز داده و زیرساختهای هوش مصنوعی تبدیل شدهاند. بخشی از این زیرساختها به خدمات داخلی اختصاص دارد، اما همکاریهای بینالمللی و برنامههای اعلامشده نشان میدهد که نقش منطقه میتواند به بازارهای فراتر از مرزهای این کشورها گسترش یابد.
در امارات متحده عربی، مایکروسافت اعلام کرده است که مجموع هزینهها و سرمایهگذاریهایش در این کشور از آغاز برنامه در سال ۲۰۲۳ تا پایان سال ۲۰۲۹ به ۱۵.۲ میلیارد دلار خواهد رسید. این رقم شامل سرمایهگذاری ۱.۵ میلیارد دلاری در شرکت هوش مصنوعی G42، هزینههای سرمایهای مراکز داده ابری و هوش مصنوعی و مخارج عملیاتی محلی است. مایکروسافت همچنین از ادامه توسعه زیرساختهای خود در فاصله سالهای ۲۰۲۶ تا ۲۰۲۹ خبر داده است؛ برنامهای که توسعه ظرفیت محاسباتی ابری در ابوظبی و دبی را در بر میگیرد.
پروژه شاخص دیگر، پردیس مشترک هوش مصنوعی امارات و آمریکاست که در ابوظبی برنامهریزی شده و ظرفیت نهایی آن پنج گیگاوات اعلام شده است. در داخل این مجموعه، پروژه استارگیت امارات با ظرفیت یک گیگاوات قرار دارد که با مشارکت شرکتهایی چون OpenAI، انویدیا، اوراکل، سیسکو و گروه سافتبانک توسعه مییابد. مسئولیت ساخت مجموعه بر عهده شرکت اماراتی خزنه، وابسته به G42، قرار گرفته و OpenAI و اوراکل در بهرهبرداری از زیرساخت محاسباتی مشارکت دارند.
بر اساس اطلاعات اعلامشده هنگام معرفی پروژه، نخستین مرحله ۲۰۰ مگاواتی برای آغاز فعالیت در سال ۲۰۲۶ برنامهریزی شده است. تجهیزات این مرحله قرار است شامل سامانههای پیشرفته Grace Blackwell GB300 انویدیا باشد و برآوردهای پروژه از تمرکز حدود ۱۰۰ هزار تراشه پیشرفته در این مجموعه حکایت دارد. این ظرفیت بخشی از طرحی بزرگتر است که هدف آن فراهمکردن توان پردازشی برای خدمات هوش مصنوعی در سطح منطقهای و بینالمللی است.
آمازون نیز از سال ۲۰۲۲ منطقه زیرساخت ابری خود را در امارات فعال کرده است. این منطقه با چند حوزه دسترسپذیری مستقل طراحی شده و در جریان حملات پهپادی مارس ۲۰۲۶، دو مرکز متعلق به خدمات وب آمازون در امارات آسیب دیدند. رویترز همچنین از آسیب به زیرساختهایی در بحرین و اختلال طولانیتر در برخی خدمات ابری خبر داد. این رخداد نشان داد که زیرساخت دیجیتال، با وجود ماهیت غیرملموس خدمات آن، به ساختمان، تجهیزات، برق، آب و شبکههای ارتباطی در دنیای فیزیکی وابسته است.
در عربستان سعودی نیز سرمایهگذاریهای بزرگی در جریان است. آمازون وبسرویس اعلام کرده است که بیش از ۵.۳ میلیارد دلار برای ایجاد منطقه ابری خود در این کشور سرمایهگذاری میکند و آغاز فعالیت آن برای سال ۲۰۲۶ برنامهریزی شده است. همزمان، همکاریهای مرتبط با صندوق سرمایهگذاری عمومی عربستان برای توسعه زیرساختهای هوش مصنوعی دنبال میشود؛ زیرساختهایی که قرار است از پردازندههای اختصاصی آمازون، موسوم به Trainium، و پردازندههای پیشرفته انویدیا بهره بگیرند.
گوگل کلاد و صندوق سرمایهگذاری عمومی عربستان نیز در اکتبر ۲۰۲۴ از برنامه ایجاد یک قطب پیشرفته هوش مصنوعی در نزدیکی دمام خبر دادند. در مه ۲۰۲۵، این همکاری در قالب برنامهای با سرمایهگذاری مشترک ۱۰ میلیارد دلاری گسترش یافت. هدف پروژه، توسعه ظرفیت پردازش ابری، پشتیبانی از مدلهای هوش مصنوعی و ارائه خدمات به شرکتهای منطقهای و بینالمللی عنوان شده است. اوراکل هم در اوت ۲۰۲۴ از افتتاح منطقه ابری جدید خود در ریاض خبر داد؛ منطقهای که بخشی از برنامه یکمیلیارد و ۵۰۰ میلیون دلاری این شرکت برای توسعه ظرفیت ابری عربستان است. درباره رقم بیش از ۲.۱ میلیارد دلار برای سرمایهگذاری مستقل مایکروسافت در مراکز داده شرق عربستان، تأیید رسمی مستقلی در منابع بررسیشده به دست نیامد و انتشار قطعی این عدد به راستیآزمایی بیشتری نیاز دارد.
چرا تمرکز زیرساختها اهمیت دارد؟
ویژگی مهم این سرمایهگذاریها آن است که مراکز داده مورد بحث صرفاً برای خدمترسانی به کاربران محلی ساخته نمیشوند. بخشی از هدف پروژهها، فراهمکردن امکان پردازش داده و اجرای مدلهای هوش مصنوعی برای مشتریان در کشورهای مختلف است. موقعیت جغرافیایی خلیج فارس، بهویژه در ارتباط با بازارهای آسیا، آفریقا و خاورمیانه، میتواند زمان دسترسی و هزینه ارائه برخی خدمات را کاهش دهد.
ویژگی دوم، تمرکز تجهیزات پیشرفته در مقیاس بزرگ است. پردازندههای پرقدرت، سرورهای تخصصی و تجهیزات شبکه، به زنجیره تأمین پیچیده و ظرفیت تولید محدود وابستهاند. در صورت اختلال جدی در یک مجموعه، جایگزینی تجهیزات ممکن است زمانبر و پرهزینه باشد؛ بهخصوص اگر همزمان چند پروژه در مناطق مختلف به قطعات مشابه نیاز داشته باشند.
ویژگی سوم، وابستگی مستمر این تأسیسات به برق پایدار و سرمایش است. مراکز داده بزرگ، حتی بدون واردشدن خسارت به تجهیزات محاسباتی، در صورت اختلال جدی در برق، سامانههای خنککننده یا ارتباطات شبکه ممکن است با کاهش ظرفیت یا توقف فعالیت مواجه شوند. همین موضوع، تابآوری زیرساخت، افزونگی تجهیزات و امکان انتقال بار پردازشی به مراکز دیگر را به اولویت شرکتها تبدیل میکند.
در کنار مراکز داده، کابلهای فیبر نوری زیردریایی نیز نقشی حیاتی دارند. این کابلها بخش عمده ارتباطات بینقارهای اینترنت و داده را جابهجا میکنند و برای خدمات ابری، ارتباطات مالی، انتقال اطلاعات و فعالیت شرکتهای بینالمللی اهمیت دارند. انجمن اینترنت گزارش میدهد که شبکه جهانی کابلهای زیردریایی، ستون فقرات بخش عمده ارتباطات بینقارهای است و اختلال در آن میتواند آثار اقتصادی و ارتباطی گستردهای ایجاد کند. مسیرهای دریای سرخ و آبراههای پیرامون خلیج فارس نیز بخشی از جغرافیای حساس ارتباطات منطقهای را تشکیل میدهند.
بااینحال، از وجود این آسیبپذیریها نمیتوان نتیجه گرفت که هر اختلالی در یک مرکز داده یا کابل دریایی لزوماً به سقوط والاستریت منجر میشود. شبکههای جهانی با مسیرهای جایگزین، مراکز پشتیبان، نسخههای ذخیره داده و برنامههای بازیابی بحران طراحی میشوند؛ هرچند این تدابیر تمام خسارتها را از میان نمیبرند. افزون بر این، آسیبزدن به زیرساختهای غیرنظامی میتواند خدمات مالی، درمانی، ارتباطی و روزمره مردم را مختل کند و خطر گسترش درگیری را افزایش دهد. بنابراین، آسیبپذیری فناوری را باید پیش از هر چیز بهعنوان عاملی برای فهم هزینه جنگ، اهمیت حفاظت از زیرساخت و افزایش انگیزههای دیپلماتیک بررسی کرد، نه بهعنوان تضمینی برای فروپاشی بازارها.
ایران و افزایش هزینه محاسبات واشنگتن
برای ایران، نخستین پیامد قابل بررسی این تحولات در پیوند میان امنیت منطقهای و قیمت انرژی دیده میشود. خلیج فارس و تنگه هرمز از مهمترین گلوگاههای تجارت جهانی انرژیاند و حتی افزایش احتمال اختلال در عبورومرور دریایی میتواند بر قیمت نفت، هزینه بیمه کشتیرانی و انتظارات بازار اثر بگذارد. دریای سرخ و تنگه بابالمندب نیز به دلیل اهمیت تجاری و ارتباطی خود در محاسبات امنیتی منطقه جایگاه ویژهای دارند.
ایران میتواند این واقعیت را در تحلیل دیپلماتیک خود لحاظ کند: هرگونه تشدید جنگی که عرضه انرژی و جریان تجارت را با نااطمینانی روبهرو کند، صرفاً هزینهای برای کشورهای منطقه ایجاد نمیکند، بلکه بر تورم و تصمیمهای اقتصادی قدرتهای بزرگ نیز اثر میگذارد. افزایش قیمت انرژی در آمریکا، بهویژه زمانی که تورم بالاتر از هدف بانک مرکزی قرار دارد، میتواند دست سیاستگذار پولی را برای کاهش نرخ بهره ببندد. در چنین شرایطی، شرکتهایی که برای توسعه زیرساخت هوش مصنوعی به اعتبار متکیاند نیز با محیط تأمین مالی دشوارتری روبهرو میشوند.
این سازوکار میتواند به بخشی از محاسبات واشنگتن درباره هزینه ادامه تنش تبدیل شود؛ اما از آن نمیتوان بهطور قطعی نتیجه گرفت که نگرانی از بورس، دولت آمریکا را به پذیرش فوری آتشبس وادار خواهد کرد. واکنش واشنگتن به عوامل متعدد نظامی، سیاسی، اقتصادی و داخلی وابسته است و بازارها نیز ممکن است آثار یک شوک را به شیوههای متفاوتی جذب کنند.
اهرم دوم، دیپلماسی انرژی است. اگر افزایش ریسک منطقهای قیمت نفت را به سطوح بالاتر برساند، بهویژه در شرایطی که قیمت نفت به محدوده ۱۰۰ دلار در هر بشکه نزدیک شود یا از آن عبور کند، فشار تورمی بر اقتصادهای واردکننده انرژی افزایش خواهد یافت. در چنین وضعیتی، دولت آمریکا با دشواری بیشتری میان مهار تورم، حمایت از رشد اقتصادی و کاهش هزینه تأمین مالی شرکتها توازن برقرار میکند. این واقعیت میتواند اهمیت مذاکرات برای کاهش تنش و رسیدن به ترتیباتی پایدارتر را افزایش دهد؛ هرچند واکنش آمریکا لزوماً به اعطای معافیت تحریمی یا امتیاز سیاسی مشخصی منجر نمیشود.
اهرم سوم به درآمدهای نفتی ایران مربوط است. در دورههایی که افزایش قیمت جهانی نفت از تخفیف ناشی از تحریم بیشتر باشد، امکان فروش محمولهها با قیمت پایه بالاتر وجود دارد. میزان منفعت واقعی اما به حجم صادرات، نوع قرارداد، هزینه حملونقل و بیمه، تخفیف فروش، شیوه وصول درآمد و محدودیتهای نقلوانتقال مالی بستگی دارد. ازاینرو، افزایش قیمت نفت میتواند فرصت درآمدی ایجاد کند، اما نباید آن را معادل افزایش قطعی و هماندازه درآمد قابلدسترس دولت دانست.
چهارمین محور، تنوعبخشی به روابط مالی و تجاری است. اگر بیثباتی بازارهای آمریکا اعتماد بخشی از سرمایهگذاران به داراییهای پرریسک یا سازوکارهای مالی موجود را کاهش دهد، کشورهایی نظیر چین، هند و روسیه ممکن است انگیزه بیشتری برای توسعه تسویهحساب با ارزهای ملی، گسترش ذخایر طلا و استفاده از سازوکارهای تجاری خارج از شبکههای مالی غربی پیدا کنند. این روند پیش از هر بحران احتمالی نیز در دستور کار بخشی از همکاریهای بریکس قرار داشته است. بااینحال، دلار همچنان از جایگاه گستردهای در تجارت و ذخایر جهانی برخوردار است و سقوط احتمالی سهام فناوری بهتنهایی به معنای فروپاشی نظام دلاری نخواهد بود. برای ایران، ارزش این روند بیشتر در افزایش گزینههای پرداخت، کاهش وابستگی به مسیرهای محدود مالی و گسترش ظرفیت تجارت خارجی است.
بازدارندگی؛ از آسیبپذیری اقتصادی تا جلوگیری از جنگ
سرمایهگذاریهای فناوری در کشورهای خلیج فارس یک پیامد سیاسی دیگر نیز دارند. امارات و عربستان برای تبدیلشدن به مراکز امن اقتصاد دیجیتال، منابع مالی قابلتوجهی هزینه کردهاند. اگر تشدید تنش نظامی، تصور امنیت سرمایهگذاران از این کشورها را تضعیف کند، نهتنها پروژههای هوش مصنوعی، بلکه برنامههای گستردهتر آنها برای جذب سرمایه خارجی نیز با ابهام روبهرو میشود. از این جهت، ثبات منطقه برای دولتهای میزبان و شرکتهای سرمایهگذار منافعی مشترک ایجاد میکند و میتواند انگیزه آنها برای پیگیری کاهش تنش از مسیر دیپلماتیک را افزایش دهد.
این نکته در محاسبه بازدارندگی اهمیت دارد: هزینه جنگ فقط به خسارت مستقیم میدان نبرد محدود نیست. افزایش قیمت انرژی، اختلال تجارت، بالا رفتن هزینه بیمه، کاهش اطمینان سرمایهگذاران و تضعیف برنامههای توسعه اقتصادی متحدان منطقهای آمریکا نیز میتواند در محاسبات دولتها اثر بگذارد. به همین دلیل، شناخت پیوند زیرساختهای فناوری، انرژی و سرمایه جهانی برای درک هزینههای احتمالی یک درگیری طولانی ضروری است.
بااینهمه، تبدیل این آسیبپذیریها به بازدارندگی پایدار، بیش از هر چیز به اعتبار پیامهای سیاسی، توان دیپلماسی، روشنبودن خطوط قرمز و امکان مدیریت بحران وابسته است. تهدید زیرساختهای غیرنظامی، علاوه بر خطرات انسانی و حقوقی، ممکن است واکنش تلافیجویانه ایجاد کند، دامنه جنگ را گسترش دهد و همان شبکههای اقتصادی و ارتباطی را آسیبپذیر کند که کشورهای منطقه برای بهرهبرداری از آنها سرمایهگذاری کردهاند. در نتیجه، نباید میان توان ایجاد اختلال و توان تحمیل نتیجه سیاسی مطلوب، یکسانی فرض کرد.
حبابی که میتواند محاسبات جنگ را تغییر دهد
رونق هوش مصنوعی نه یک پدیده کاملاً موهوم است و نه تضمینی برای تداوم رشد بیوقفه بازار سهام آمریکا. این فناوری ظرفیت اقتصادی واقعی دارد، اما ارزشگذاری شرکتها، حجم تعهدات مالی و سرعت ساخت زیرساختها ممکن است از میزان درآمدی که در عمل محقق میشود جلو بیفتد. هنگامی که این عدمتوازن با بدهی بالا، نرخ بهره سنگین و افزایش قیمت انرژی همراه شود، امکان بروز اصلاحهای شدید بازار افزایش مییابد.
برای ایران، اهمیت این شرایط در آن نیست که وقوع یک سقوط مالی بزرگ را قطعی فرض کند یا انتظار داشته باشد یک شوک منطقهای بهتنهایی دولت آمریکا را از ادامه جنگ منصرف خواهد کرد. اهمیت اصلی، توجه به وابستگی متقابل امنیت منطقه، بازار انرژی، ثبات سرمایهگذاری و سیاست اقتصادی آمریکاست. اگر تصمیمگیران واشنگتن ناچار باشند هزینههای نظامی را در کنار خطر تشدید تورم، فشار بر شرکتهای بدهکار و نگرانی متحدان منطقهای خود بسنجند، حفظ یک مسیر دیپلماتیک قابل اتکا میتواند در محاسبات آنها اهمیت بیشتری پیدا کند.
در نهایت، بازدارندگی مؤثر زمانی شکل میگیرد که طرف مقابل، هزینه تشدید درگیری را نه فقط در میدان نظامی، بلکه در مجموعهای از پیامدهای اقتصادی، منطقهای و سیاسی ببیند. آسیبپذیری بازار هوش مصنوعی و مراکز داده خلیج فارس، بخشی از همین تصویر پیچیده است؛ تصویری که ضرورت جلوگیری از جنگی گستردهتر را برجسته میکند، اما بهتنهایی پیشبینیکننده نتیجه آن نیست.